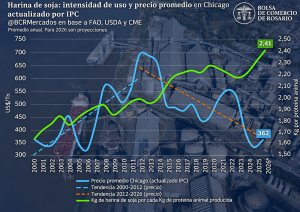

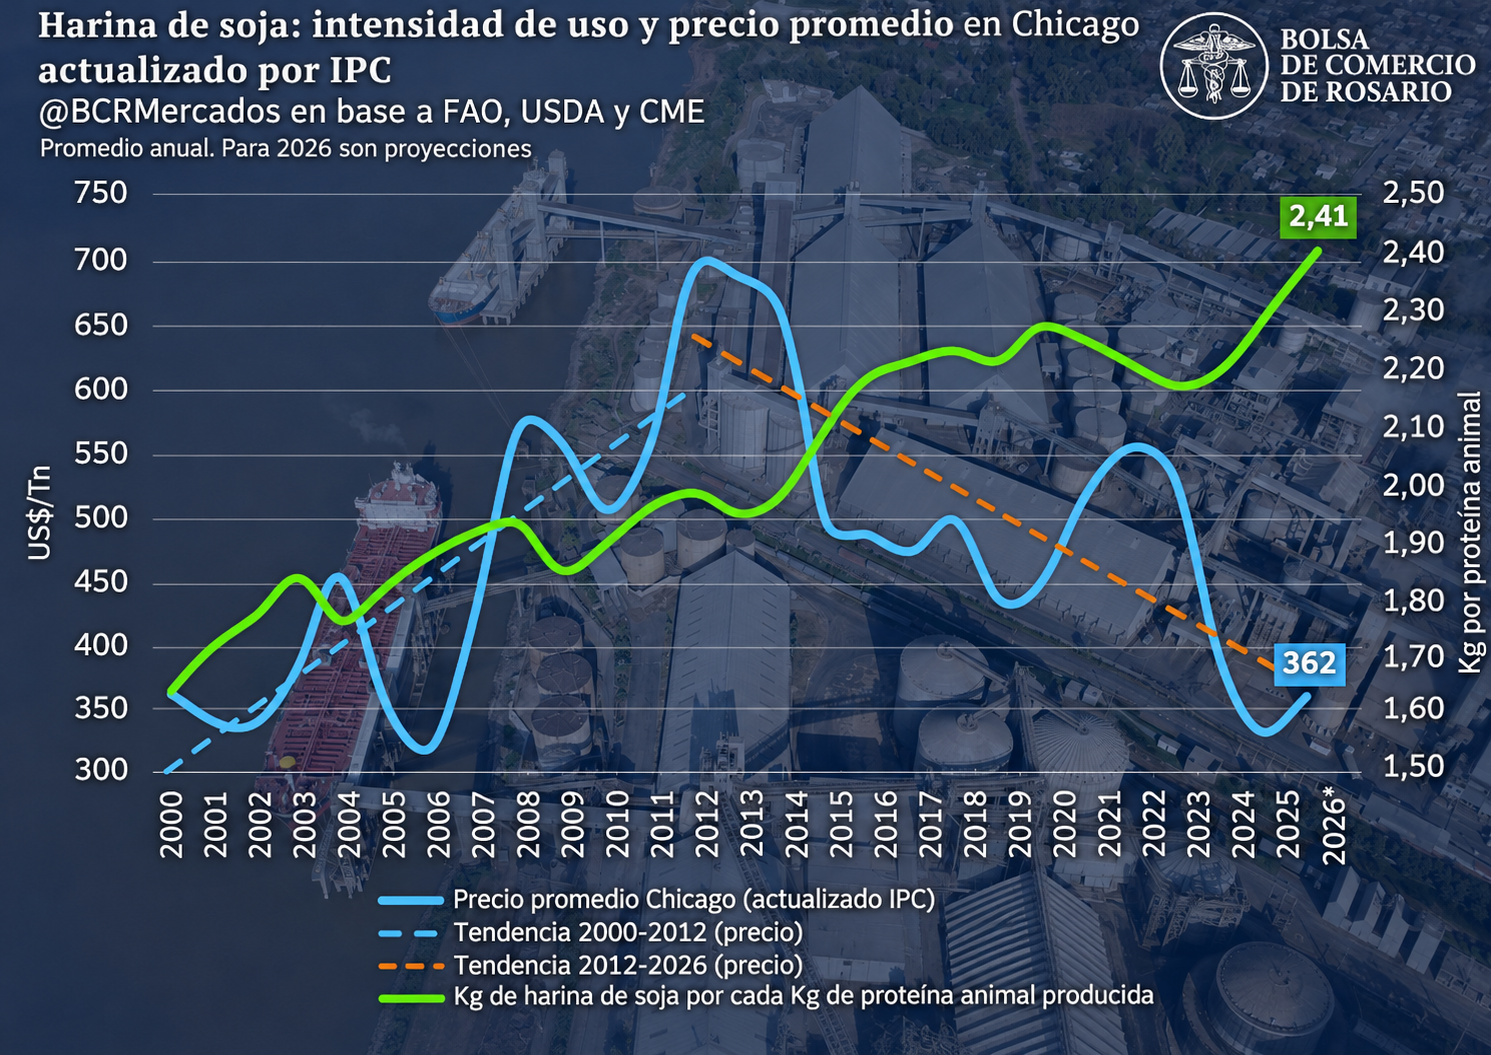

El mercado internacional de derivados de la soja transita un cambio de paradigma estructural que afecta directamente la matriz agroexportadora argentina. Un reciente informe elaborado por los economistas Matías Contardi, Emilce Terré y Julio Calzada, de la Bolsa de Comercio de Rosario, reveló un dato estadístico impactante: ajustando por la inflación de Estados Unidos, los precios actuales de la harina de soja en Chicago se negocian al mismo nivel que hace veintiséis años.
Este planchamiento histórico de las cotizaciones se produce a pesar de que el consumo global de harina no ha dejado de crecer. En las últimas dos décadas, la ganadería mundial incrementó notablemente la cantidad de harina de soja que utiliza para producir carne, leche, huevos y acuicultura. En el año 2000 se empleaban en promedio 1,65 kg de harina por cada kilo de proteína animal producida; para este año 2026, ese valor ascendió a 2,41 kg, marcando un aumento del 46% en la intensidad de uso. Sin embargo, el estancamiento de los precios no responde a la falta de demanda, sino a una sobreoferta estructural generada por lo que los especialistas definen como “la trampa de la producción conjunta”.
La trampa de la producción conjunta: más aceite implica (demasiada) harina
La explicación técnica de esta sobreoferta radica en las características del proceso de crushing o molienda. De cada tonelada de poroto de soja que ingresa a una fábrica, se obtiene aproximadamente un 78% de harina y un 20% de aceite. Esto significa que, por cada millón de toneladas extra de aceite que el mercado demanda, se vuelcan automáticamente al mercado casi 4 millones de toneladas de harina que necesitan encontrar comprador.
Aquí es donde entra a jugar el factor determinante de los últimos años: el auge mundial de los biocombustibles. Según el informe, durante 2026 se procesarán 90 millones de toneladas de soja para abastecer exclusivamente la demanda global de biodiésel (casi un cuarto de la molienda mundial de soja). Esta fiebre bioenergética está concentrada principalmente en Estados Unidos y Brasil, países donde más de la mitad del aceite de soja que producen se destina a fines industriales.
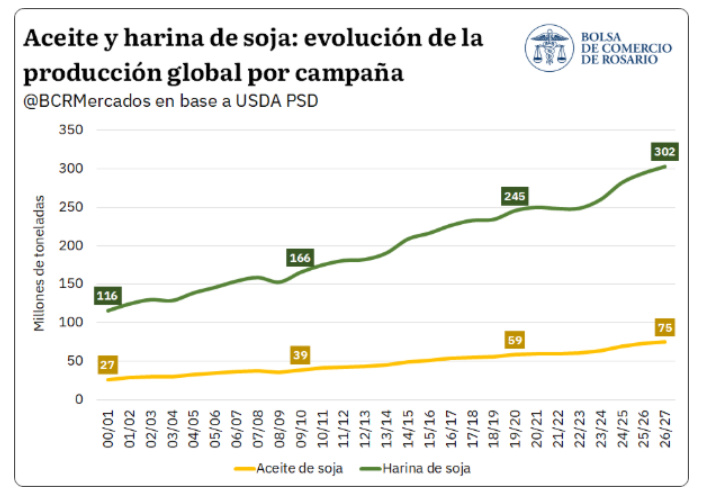
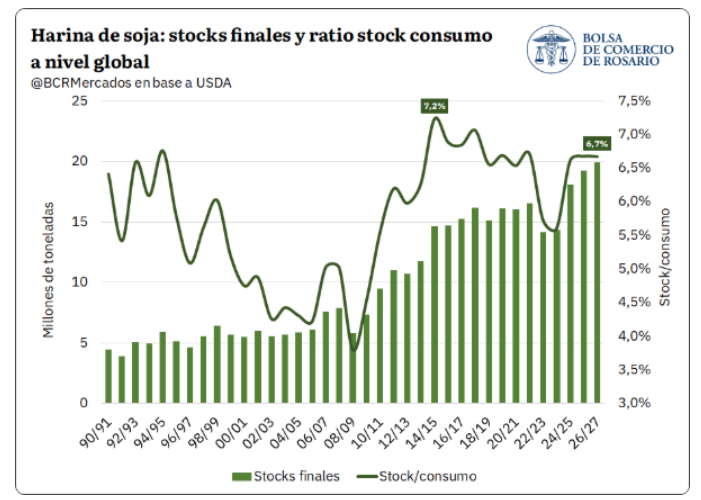
Para satisfacer esa insaciable demanda de biodiésel, las grandes fábricas norteamericanas y brasileñas aceleraron a fondo sus niveles de molienda. Como contrapartida, inundaron el mercado global con millones de toneladas de harina de soja. Como la demanda de harina está atada al consumo animal y no crece al mismo ritmo explosivo que el biodiésel, el mundo comenzó a producir todos los años —desde la campaña 2009/10— un 2% más de harina de la que consume. Esta saturación constante del mercado es la que explica por qué la harina vale hoy lo mismo que a finales de la década de los noventa.
El nuevo mercado: Brasil y EE.UU. exportan más harina
Este cambio de paradigma alteró por completo el rol de los principales jugadores agroexportadores. Históricamente, Estados Unidos y Brasil se especializaban en exportar el poroto de soja sin procesar, mientras Argentina ostentaba un liderazgo indiscutido como proveedor global de harina, llegando a exportar un 66% más que Brasil durante la primera década del siglo.
Con el boom del biodiésel, la realidad cambió. Para la campaña 2026/27, el USDA proyecta exportaciones récord de harina tanto para Brasil (31 millones de toneladas) como para Estados Unidos (21 millones). Bajo este nuevo escenario competitivo, Argentina seguiría siendo el primer abastecedor mundial, pero la distancia frente a sus competidores se reducirá drásticamente a solo una séptima parte de lo que solía ser.
El aceite es el rey: el impacto en los precios relativos
La irrupción de la bioenergía invirtió también el peso económico de los subproductos. Históricamente, la harina era el producto de mayor valor en la cadena de molienda debido a su volumen de extracción. Sin embargo, la fiebre del biodiésel —potenciada por los recientes conflictos energéticos en Medio Oriente y el Mar Negro— disparó las cotizaciones internacionales del aceite vegetal.
En la Bolsa de Chicago, la proporción de valor que aporta el aceite sobre el total industrial (conocida como OilShare) llegó a tocar un histórico 55%. Esto significa que, actualmente, una tonelada de aceite vale en el mercado unas cuatro veces más que una tonelada de harina. En Argentina, aunque el fenómeno es menor, el aceite llegó a representar el 40% del precio industrial durante el punto más alto del año.
Pese al actual escenario de precios deprimidos para la harina, el informe concluye con una perspectiva optimista a largo plazo. De acuerdo con las estimaciones de la OCDE-FAO, el crecimiento poblacional y los cambios de dieta hacia 2035 incrementarán la producción ganadera mundial en un 15,1%. Ante este panorama, Argentina podría posicionarse nuevamente como un abastecedor clave, sumando 8,3 millones de toneladas adicionales de exportación de harina, superando las previsiones de crecimiento de Estados Unidos y Brasil, y sosteniendo el liderazgo de las fábricas del Gran Rosario en el mercado global.